China Ketar-Ketir! Warganya Makin Ogah Pinjam Uang ke Bank
Elvan Widyatama, CNBC Indonesia
16 October 2026 21:00
Jakarta, CNBC Indonesia - Perekonomian China kembali menunjukkan tanda-tanda yang mengkhawatirkan. Di tengah upaya pemerintah mendorong masyarakat agar lebih banyak berbelanja, warga Negeri Tirai Bambu justru semakin berhati-hati untuk mengeluarkan uang.
Bukan hanya mengurangi belanja, masyarakat China juga semakin jarang mengambil pinjaman dari bank. Kondisi ini menjadi persoalan baru bagi pemerintah yang selama beberapa tahun terakhir berusaha menghidupkan kembali konsumsi masyarakat.
Laporan dari The Economist menunjukkan pinjaman konsumsi jangka pendek di China turun 8,3% secara tahunan (year-on-year/yoy) pada September 2026. Penurunan ini menjadi yang paling tajam sepanjang pencatatan.
Pada bulan sebelumnya, total pinjaman konsumsi yang masih berjalan bahkan berada di level terendah sejak China memberlakukan pembatasan ketat selama pandemi Covid-19.
Masyarakat China juga terlihat semakin hemat ketika menikmati libur panjang pada awal Oktober 2026. Rata-rata pengeluaran selama masa liburan tersebut turun 2% dibandingkan periode yang sama tahun lalu.
Kondisi ini tentu bukanlah kabar baik bagi pada pedagang maupun pemerintahan China.
Pasalnya, sejak pandemi berakhir, pemerintah China terus berupaya membuat masyarakatnya kembali berani untuk membelanjakan uang mereka.
Namun, yang terjadi justru sebaliknya. Masyarakat semakin berhati-hati mengambil pinjaman, sementara bank juga semakin sulit memberikan kredit.
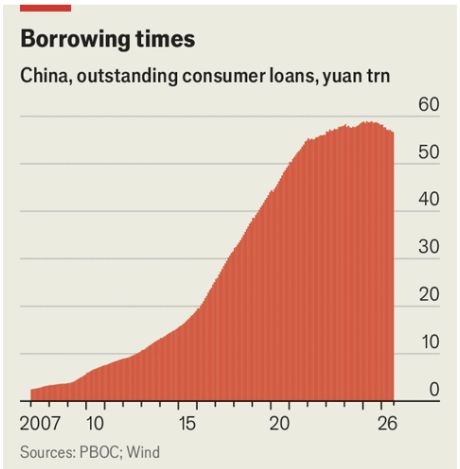 Kredit Konsumsi China Foto: The Economist
Mengapa Warga China Makin Jarang Berutang?
Salah satu penyebabnya adalah krisis properti China yang belum juga selesai.
Selama bertahun-tahun, membeli rumah menjadi salah satu alasan utama masyarakat China mengambil pinjaman dalam jumlah besar.
Namun, ketika pasar properti melemah dan penjualan rumah terus turun, semakin sedikit masyarakat yang mengajukan kredit untuk membeli rumah.
Bahkan, sebagian orang yang masih memiliki cicilan rumah memilih melunasi utangnya lebih cepat jika memiliki uang lebih.
Perubahan tersebut membuat jumlah utang rumah tangga China tidak lagi tumbuh seperti dulu.
Pada 2020, total utang rumah tangga China mencapai sekitar 60% dari produk domestik bruto (PDB). Angka tersebut kemudian cenderung tidak berubah selama beberapa tahun sebelum sedikit menurun pada 2025.
Sebagai perbandingan, rasio utang rumah tangga terhadap PDB di negara-negara maju berada sedikit di bawah 70%.
Namun, masalah properti ternyata bukan satu-satunya alasan pinjaman masyarakat China terus menurun.
Ada persoalan lain yang mulai membuat bank semakin khawatir, yakni bertambahnya jumlah masyarakat yang kesulitan membayar utang.
Bank Mulai Takut Memberikan Pinjaman
Pemerintah China sebenarnya sudah berusaha membuat masyarakat lebih mudah mendapatkan pinjaman.
Pada 2025, pemerintah mulai memberikan subsidi kepada bank agar mereka bisa menawarkan bunga pinjaman yang lebih murah.
Pinjaman tersebut dapat digunakan untuk membeli barang-barang bernilai besar, seperti mobil baru atau merenovasi rumah.
Harapannya, bunga yang lebih rendah akan membuat masyarakat tertarik mengambil pinjaman dan kembali berbelanja.
Namun, hasilnya belum sesuai harapan.
Bank justru semakin berhati-hati memberikan pinjaman karena semakin banyak masyarakat yang mengalami masalah dalam membayar utang.
Berdasarkan perhitungan perusahaan konsultan Gavekal yang dikutip The Economist, lebih dari 10% penduduk dewasa China diperkirakan memiliki utang yang belum dibayar pada 2025.
Jumlah tersebut meningkat dari kurang dari 8% pada 2024.
Kenaikan ini membuat bank semakin khawatir uang yang mereka pinjamkan tidak akan kembali.
Masalahnya, ketika risiko gagal bayar meningkat, bank biasanya akan mengenakan bunga lebih tinggi untuk mengantisipasi kemungkinan kerugian.
Namun, pemerintah China justru berusaha membuat bunga pinjaman menjadi lebih murah melalui subsidi.
Akibatnya, bank berada dalam posisi yang sulit.
Di satu sisi, mereka didorong untuk memberikan pinjaman dengan bunga rendah. Namun, di sisi lain, risiko masyarakat tidak mampu membayar utang justru semakin tinggi.
Untuk menghindari kerugian, bank akhirnya semakin ketat memilih siapa saja yang layak mendapatkan pinjaman.
Masyarakat yang dinilai memiliki risiko gagal bayar lebih tinggi pun semakin sulit mendapatkan kredit.
Kredit Macet China Kini Dijual Sangat Murah
Masalah yang dihadapi bank China ternyata tidak berhenti sampai di situ.
Ketika nasabah gagal membayar utang, bank juga semakin sulit menjual tagihan tersebut kepada pihak lain.
Biasanya, bank dapat menjual pinjaman bermasalah kepada perusahaan atau investor yang khusus menangani utang macet.
Pembeli akan mendapatkan tagihan tersebut dengan harga lebih murah, lalu berusaha menagih uang dari peminjam.
Sebagai contoh, seseorang memiliki utang sebesar 100 yuan tetapi sudah lama tidak membayar cicilannya.
Daripada terus menunggu pembayaran yang belum pasti, bank bisa menjual tagihan tersebut kepada investor dengan harga lebih rendah.
Pada awal 2021, pinjaman bermasalah senilai 100 yuan rata-rata masih bisa dijual sekitar 30 yuan, atau 30% dari nilai utangnya.
Namun, memasuki awal 2026, harganya anjlok menjadi hanya 5 yuan, atau 5% dari nilai utang.
Dengan demikian, tagihan yang sebelumnya bisa dijual seharga 30 yuan kini hanya dihargai sekitar 5 yuan.
Penurunan tersebut menunjukkan bahwa investor semakin khawatir mereka tidak akan berhasil mendapatkan kembali uang dari nasabah yang menunggak.
Bagi bank, kondisi ini menjadi masalah besar. Ketika nasabah tidak mampu membayar utang, bank juga semakin sulit menjual tagihannya tanpa mengalami kerugian besar.
Menariknya, masalah ini diduga berkaitan dengan aturan baru pemerintah China yang sebenarnya dibuat untuk melindungi masyarakat.
Pemerintah China Larang Penagih Utang Bertindak Semena-mena
Selama bertahun-tahun, praktik penagihan utang di China dikenal sangat keras.
Sejumlah perusahaan penagih utang menggunakan berbagai cara untuk memaksa masyarakat segera membayar pinjamannya.
Mulai dari menelepon berkali-kali dalam sehari, menghubungi keluarga dan teman, hingga mendatangi rumah nasabah pada tengah malam.
Bahkan, ada penagih yang menelepon peminjam serta orang-orang terdekatnya hingga ratusan kali dalam sehari.
Cara lainnya adalah menyebarkan informasi utang seseorang kepada keluarga, teman, atau tempat kerjanya agar peminjam merasa malu.
Dalam kasus yang lebih ekstrem, penagih bahkan membuat gambar tidak senonoh untuk mempermalukan peminjam dan menyebarkannya kepada orang-orang yang mereka kenal.
Praktik seperti ini dikenal di China sebagai soft violence atau kekerasan tanpa kontak fisik.
Tekanan yang diberikan para penagih terkadang menimbulkan akibat yang sangat serius. The Economist mencatat sejumlah kasus orang yang mengakhiri hidupnya setelah menghadapi intimidasi terkait utang.
Pemerintah China sebenarnya sudah pernah berusaha menghentikan praktik tersebut melalui tindakan hukum.
Namun, pada 2026, pemerintah mengambil langkah lebih tegas dengan membuat aturan nasional mengenai penagihan utang.
Sejak Agustus 2026, penagih utang hanya diperbolehkan menelepon nasabah maksimal enam kali dalam sehari.
Mereka juga dilarang menghubungi keluarga maupun teman peminjam.
Selain itu, penagih tidak diperbolehkan mendatangi rumah nasabah pada tengah malam. Seluruh komunikasi antara penagih dan peminjam juga harus direkam.
Aturan ini tentu menjadi kabar baik bagi masyarakat yang selama ini menghadapi tekanan dari para penagih utang.
Namun, di balik perlindungan tersebut, muncul persoalan baru bagi industri perbankan.
Sejumlah analis mulai menduga bahwa aturan penagihan yang semakin ketat ikut membuat harga jual kredit bermasalah terus turun.
Sebab, ketika perusahaan penagih tidak lagi bisa menggunakan cara-cara intimidasi, mereka harus mencari cara lain untuk mendapatkan pembayaran dari nasabah yang menunggak.
Bagi perusahaan yang membeli tagihan bermasalah dari bank, kondisi ini membuat peluang mendapatkan kembali uang mereka semakin tidak pasti.
Akibatnya, mereka semakin enggan membeli tagihan dengan harga tinggi.
Hal tersebut diduga menjadi salah satu alasan mengapa harga jual kredit bermasalah turun begitu tajam, dari sekitar 30% nilai utang pada awal 2021 menjadi hanya 5% pada awal 2026.
Meski demikian, hubungan antara aturan baru tersebut dan jatuhnya harga kredit bermasalah masih menjadi dugaan sejumlah analis.
Pada akhirnya, China kini menghadapi persoalan yang cukup rumit.
Pemerintah ingin masyarakat lebih banyak berbelanja agar perekonomian kembali bergerak lebih cepat. Namun, masyarakat justru semakin berhati-hati mengambil utang.
Di saat yang sama, bank juga semakin takut memberikan pinjaman karena risiko gagal bayar terus meningkat.
Sementara itu, aturan yang dibuat untuk melindungi masyarakat dari penagihan utang yang berlebihan ternyata diduga ikut membuat bank semakin sulit menangani kredit bermasalah.
Kondisi ini menjadi tantangan baru bagi China yang selama ini berusaha menjadikan belanja masyarakat sebagai salah satu sumber utama pertumbuhan ekonominya.
CNBC INDONESIA RESEARCH
[email protected]
(evw/evw)